چرا همه سهام بورس به سقف سال ۹۹ نرسیدند؟ + صنایع پیشتاز و جامانده
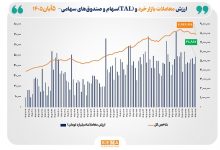
با وجود اینکه شاخص کل بورس در هفتههای گذشته از کانال ۸.۵ میلیون واحد عبور کرده و بازدهی چشمگیری به ثبت رسانده است، بسیاری از سرمایهگذاران همچنان در تلاش برای جبران زیانهای پیشین خود هستند. بهنام علیخانی، کارشناس بازار سرمایه، با اشاره به رشد نزدیک به ۳۰۰ درصدی شاخص از محدوده ۲.۱ میلیون واحدی سال ۱۳۹۹ تا سطح فعلی، توضیح داد که این صعود بازتابدهنده عملکرد تمام نمادها و صنایع نبوده و دستاوردهای بازار به طور یکسان میان فعالان توزیع نشده است.
بررسی آماری ۷۲۵ نماد بورسی حاکی از آن است که تنها ۱۹۷ سهم (معادل ۲۷.۲ درصد کل نمادها) بازدهی بالاتر از ۳۰۰ درصد داشتهاند. در مقابل، نزدیک به ۷۳ درصد شرکتها از روند صعودی شاخص کل جا ماندهاند و ۴۳ نماد نیز همچنان کارنامه منفی دارند. علاوه بر این، میانه بازدهی کل نمادها رقمی حدود ۱۴۳.۲۴ درصد را نشان میدهد؛ یعنی عملکرد سهم میانه در بازار حتی به نصف رشد شاخص کل هم نرسیده است. این پدیده ناشی از ماهیت ارزش بازارمحور شاخص کل است که تغییرات قیمت شرکتهای بزرگ، وزن بیشتری در آن دارد.
واکاوی عملکرد صنایع مختلف نشان میدهد که گروه سیمان، آهک و گچ با میانه بازدهی ۴۱۸.۶ درصد در صدر صنایع پربازده قرار گرفته و صنعت بانکها و مؤسسات اعتباری با میانه ۳۱۴.۹ درصد در رتبه بعدی ایستاده است. فرآوردههای نفتی، شرکتهای دارویی، محصولات فلزی، صنایع شیمیایی و گروه حملونقل نیز از دیگر بخشهایی هستند که میانه بازدهی بالاتری نسبت به میانگین بازار ثبت کردهاند، هرچند به جز سیمان و بانکها، میانه سایر صنایع نیز کمتر از مرز ۳۰۰ درصد بوده است.
در سمت مقابل، صنایعی همچون عرضه برق، گاز و آب با میانه بازدهی ۵۳.۱ درصد، خودرو و قطعات با ۶۰.۲ درصد، فنی و مهندسی، نهادهای مالی واسط و شرکتهای سرمایهگذاری، ضعیفترین عملکرد را داشتهاند. برای نمونه، میانه بازدهی گروه خودرو تنها حدود یکپنجم رشد شاخص کل بوده است. این اختلاف فاحش ناشی از ساختار اقتصاد واقعی شرکتها، چالشهایی نظیر قیمتگذاری دستوری، هزینههای تأمین مالی، محدودیتهای انرژی و تأثیر قیمت خوراک و نرخ ارز بر سودآوری است.
این کارشناس بازار سرمایه با تأکید بر لزوم تفکیک رشد اسمی از رشد واقعی در اقتصادی با تورم بالا، خاطرنشان کرد که افزایش درآمد و ارزش داراییها لزوماً به معنای بهبود متناسب سودآوری نیست. همچنین نقطه شروع ارزشگذاریها در سال ۱۳۹۹ و انتظارات بیش از حد خوشبینانه در آن دوران، موجب شده است تا برخی سهام حتی با وجود افزایش سود، هنوز توان بازگشت به قلههای تاریخی خود را نداشته باشند.
علیخانی پدیده «لنگراندازی ذهنی» را مانع اصلی تصمیمگیری درست سهامداران دانست و افزود که بسیاری از سرمایهگذاران با تکیه بر قیمت خرید گذشته خود، سهام جامانده را لزوماً ارزان و سهام رشدیافته را گران میپندارند؛ در حالی که بازار تعهدی به جبران زیان گذشته افراد ندارد. وی در پایان بر ضرورت تغییر استراتژی از انتظار برای جبران زیان به مدیریت فعال فرصتها، بررسی ارزشگذاری بنیادی، جریان نقدی و کیفیت ترازنامه شرکتها تأکید کرد.