3 متغیر کلیدی موثر بر بورس در ماههای آینده
یک تحلیلگر بازار سرمایه در پاسخ به پرسشی درباره عوامل صعود بورس و ورود پول حقیقی در شرایط رکوردشکنی همزمان دلار و طلا، اظهار داشت: جنس این رشد از نوع «انتظار برای افزایش نرخ فروش شرکتها» است و بازار این انتظار را دارد که شرکتهای بورسی با افزایش نرخ مواجه شوند.
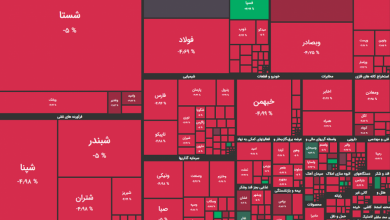
به گزارش اکوبورس، همزمان با رکوردشکنی بازار ارز و طلا، بورس نیز در مسیر صعودی قرار گرفته و ورود پول حقیقی به بازار سهام ادامه دارد؛ روندی که این پرسش را ایجاد کرده است که محرک اصلی رشد بازار سرمایه چیست و آیا انتظارات سرمایهگذاران نسبت به بورس تغییر کرده است؟
در شرایطی که افزایش نرخ ارز میتواند بر درآمد و سودآوری بخش قابل توجهی از شرکتهای بورسی اثر بگذارد، تفاوت عملکرد صنایع نشان میدهد که بازار به چشمانداز سودآوری شرکتها واکنش متفاوتی دارد.
انتظار برای افزایش نرخ فروش شرکتها
این تحلیلگر بازار سرمایه، در پاسخ به پرسشی درباره عوامل صعود بورس و ورود پول حقیقی در شرایط رکوردشکنی همزمان دلار و طلا، اظهار داشت: جنس این رشد از نوع «انتظار برای افزایش نرخ فروش شرکتها» است و بازار این انتظار را دارد که شرکتهای بورسی با افزایش نرخ مواجه شوند.
وی افزود: علت این افزایش نرخ آن است که همگام با رشد کلی بازار و جهش قیمت دلار آزاد، نرخ ارز توافقی (که بر سودآوری شرکتها مؤثر است) نیز بهصورت روزانه در حال رشد و افزایش است.
این کارشناس بازار سرمایه تصریح کرد: علاوه بر نرخ ارز توافقی، بسیاری از شرکتها حتی افزایش نرخهای خود را متناسب با دلار آزاد دریافت میکنند؛ بهطوریکه در زنجیره فولاد، رقابتهای انجامشده در بورس کالا بعضاً با دلار ۲۳۰ هزار تومانی و ۲۴۰ هزار تومانی صورت میگیرد.
وی خاطرنشان کرد: اگرچه دلار آزاد به نرخهایی نظیر 260 هزار تومان نرسیده است، اما رقابت با دلار ۲۳۰ تا ۲۴۰ هزار تومانی نشاندهنده جذابیت بالای نرخها برای شرکتهاست.
مظفری ادامه داد: جذابیت این نرخها بهطور مشخص موجب بهبود فروش، ارتقای سودآوری و در نهایت رشد کل پروسه ارزشگذاری و سودسازی شرکتهای بورسی میشود؛ از این رو اصلیترین عاملی که صعود معاملات بازار سرمایه را رقم زده، همین انتظار از بهبود نرخهای فروش است.
این تحلیلگر بازار سرمایه با تأکید بر اینکه تأثیر بهبود نرخها در بخشهای مختلف بازار کاملاً مشهود است، گفت: در هر صنعتی که ابهامی در سودآوری وجود داشته باشد، بازار آن را بهجای خرید، معامله نکرده و عرضه یا فروشنده میشود؛ اما در نقطهمقابل، هرجا ابهامی در سودآوری نباشد و وضعیت مطلوب ارزیابی شود، بازار با اقبال به خرید و فروش آن سهمها میپردازد.
وی برای تبیین این موضوع به ذکر نمونههایی پرداخت و افزود: در زنجیره فولاد، نرخهای پاییندست نظیر میلگرد و مقاطع ساختمانی با رقابتهای بسیار خوبی در بورس کالا مواجه شدهاند که این امر به مثبت شدن نمادها و معامله خوب آنها انجامیده است. همچنین در صنعت کاشی و سرامیک با رشد نرخ محصول پرسلان، نمادها معامله خوبی را تجربه میکنند و در صنعت دارو نیز با افزایش نرخ دارو، این اتفاق مثبت برای کلیت صنعت رخ داده است.
در مقابل، مظفری به وضعیت صنعت پالایشی اشاره کرد و اظهار داشت: در صنعت پالایشی به دلیل وجود ابهام در «کرک اسپرد» که مستقیماً بر سودآوری شرکتها اثرگذار است، شاهد آن هستیم که حدود ۲۰ تا ۲۵ روز است حال این صنعت خوب نیست.
سیاست کلان دولت؛ ترجیح گرانی بر قحطی کالا
تحلیلگر بازار سرمایه تأکید کرد: خوب بودن حال کلی بازار سرمایه بهطور کاملاً واضح ناشی از انتظارات تورمی است؛ چراکه بازار انتظار دارد تورم موجود به شرکتها منتقل شود.
وی افزود: علت انتقال این تورم به شرکتها این است که دولتی بر سر کار نیست که مانع انتفاع شرکتها شود یا دنبال کار نکردن آنها باشد؛ بلکه دولت موجود اجازه کار به شرکتها را میدهد و یک سیاست کلان مشخص دارد که بر اساس آن، «وجود کالا» بر قیمت ارجحیت دارد.
مظفری در اینباره تصریح کرد: دولت ترجیح میدهد کالاها گران شوند اما جامعه با قطعی یا قحطی کالا مواجه نشود. بنابراین در مجموع، شاهد یک رشد تورمی ناشی از افزایش نرخها در سراسر بازار هستیم و اقبال اصلی بازار نیز متوجه صنایعی است که بهصورت مستقیم و مشخص مشمول افزایش نرخ شدهاند.
شرایط سهگانه ایجاد واگرایی میان بورس و بازارهای موازی
مظفری در پاسخ به پرسشی درباره احتمال ایجاد واگرایی میان بورس و بازارهای طلا و ارز در صورت تداوم روند صعودی آنها، اظهار داشت: واگرایی میان بازار سهام و بازارهای موازی زمانی رخ میدهد که حداقل یکی از سه شرط اصلی از بین برود.
او شرط اول را «نزدیک بودن نرخ بهره حقیقی به صفر» عنوان کرد و گفت: مادامی که نرخ بهره حقیقی بهشدت منفی است، سرمایهگذاری در بازارهای دارایی جذاب باقی میماند.
او توضیح داد: نرخ بهره حقیقی از کسر کردن نرخ تورم از نرخ بهره بهدست میآید؛ بهعنوان مثال اگر نرخ بهره ۴۰ درصد و تورم ۸۰ درصد باشد، نرخ بهره حقیقی منفی ۴۰ درصد خواهد بود که همین امر موجب رونق بازارهای دارایی میشود.
این کارشناس بازار سرمایه شرط دوم را «ممانعت دولت از افزایش نرخ شرکتها» دانست و افزود: اگر بهصورت گسترده ببینیم که برای یک یا دو هفته معاملات بورس کالا ابطال میشود یا در سامانه کدال افزایش نرخ متناسب به شرکتها داده نمیشود، رفتار بازار سهام متفاوت و دچار واگرایی خواهد شد.
مظفری شرط سوم را «توقف رشد نرخ ارز توافقی» برشمرد و تصریح کرد: اگر نرخ دلار آزاد هر روز رشد کند اما برای یک دوره طولانی (مثلاً حدود ۲۰ روز) هیچ رشدی در نرخ ارز توافقی مشاهده نشود، زمینه واگرایی فراهم میگردد.
وی خاطرنشان کرد: در صورت وقوع یک، دو یا هر سه شرط فوق، بازار سهام نسبت به بازار آزاد واگرا خواهد شد؛ اما در حال حاضر هم دلار توافقی در حال رشد است، هم افزایش نرخها متناسب به شرکتها داده میشود و هم نرخ بهره حقیقی بهشدت منفی است؛ لذا به نظر نمیرسد در شرایط کنونی شاهد ایجاد واگرایی میان بازار سهام و بازارهای موازی باشیم.
کلیدیترین متغیرهای اقتصادی و غیراقتصادی مؤثر بر بورس
این تحلیلگر بازار سرمایه با تأکید بر اینکه همین سه متغیر ذکرشده اصلیترین متغیرهای اقتصادی تعیینکننده رشد یا عدم رشد بازار سهام در ماههای آینده هستند، گفت: سرمایهگذاران باید حتماً به این سه متغیر توجه داشته باشند.
وی در عین حال به فاکتور «ارزندگی و قیمت بازار» اشاره کرد و افزود: در کنار این سه متغیر، مسئله «اورسود» یا گران شدن بازار نیز مطرح است؛ به این معنا که ممکن است این سه متغیر مثبت باشند اما بازار یکباره دچار اورسود شده و به نرخها و قیمتهای گرانی برسد که در آن نقطه دیگر مورد اقبال نبوده و ریزش یا اصلاح کند.
مظفری ادامه داد: با فرض حرکت بازار روی میانگین ارزندگی خود، این سه فاکتور متغیرهای اصلی اقتصادی هستند؛ با این حال، علاوه بر متغیرهای اقتصادی، متغیرهای سیاسی و نظامی نیز مشخصاً بر بازار مؤثرند و مادامی که این عوامل فعال باشند، وضعیت بازار دستخوش تأثیرات آنها خواهد بود.
منبع: اقتصادنیوز